Unfall nicht selbst verschuldet: Wann sich ein eigener Gutachter lohnt
Nach einem unverschuldeten Unfall dürfen Sie den Schaden in der Regel von einem selbst gewählten Sachverständigen bewerten lassen. Dieser Ratgeber erklärt, wann das sinnvoll ist, wer die Kosten trägt und wie Sie richtig vorgehen.

Der Schreck sitzt noch tief, das Auto ist beschädigt, und schon stehen die ersten Entscheidungen an: Wer schaut sich den Schaden an? Welche Werkstatt repariert? Welche Summe ist angemessen? Wenn ein anderer den Unfall verursacht hat, müssen Sie diese Fragen nicht der Versicherung der Gegenseite überlassen. Sie dürfen den Schaden grundsätzlich von einem Sachverständigen Ihrer Wahl feststellen lassen. Gerade bei größeren Schäden kann das einen spürbaren Unterschied machen.
Warum die Schadenhöhe nicht nur eine Frage der Reparatur ist
Viele Geschädigte denken zunächst nur an die Werkstattrechnung. Tatsächlich können aber deutlich mehr Positionen eine Rolle spielen. Ein sorgfältiges Gutachten hält den Zustand des Fahrzeugs fest und liefert die Grundlage für die gesamte Regulierung.
| Position | Bedeutung für Sie |
|---|---|
| Reparaturkosten | Was die fachgerechte Instandsetzung voraussichtlich kostet |
| Merkantiler Minderwert | Wertverlust, weil das Auto künftig als Unfallwagen gilt |
| Wiederbeschaffungswert | Preis für ein vergleichbares Fahrzeug, wichtig bei einem Totalschaden |
| Restwert | Was das beschädigte Auto noch wert ist |
| Reparaturdauer | Grundlage für Mietwagen oder Nutzungsausfall |
Fehlt eine dieser Angaben oder fällt sie zu niedrig aus, verlieren Sie womöglich Geld, ohne es zu bemerken. Das gilt besonders für die Wertminderung, die Laien kaum selbst einschätzen können.
Wer die Kosten für das Gutachten trägt
Trifft Sie keine Schuld, gehören angemessene Gutachterkosten normalerweise zum Schaden, den die Haftpflichtversicherung des Unfallverursachers ersetzen muss. Sie beauftragen den Sachverständigen also selbst, die Rechnung wird anschließend bei der Gegenseite geltend gemacht. Häufig lassen sich Gutachter den Anspruch abtreten und rechnen direkt ab. Lesen Sie eine solche Vereinbarung aber vor der Unterschrift genau durch.
Anders sieht es aus, wenn die Haftung geteilt wird. Tragen Sie eine Mitschuld, wird in der Regel auch das Honorar nur entsprechend der Haftungsquote erstattet. Den Rest zahlen Sie selbst. Ist die Schuldfrage offen, sollten Sie das Kostenrisiko deshalb vorab bedenken und im Zweifel rechtlichen Rat einholen.
Bei sehr kleinen Schäden gelten Einschränkungen: Liegt nur ein Bagatellschaden vor, muss die Versicherung ein vollständiges Gutachten oft nicht bezahlen. Eine feste gesetzliche Grenze gibt es nicht, Gerichte ziehen sie meist im hohen dreistelligen Eurobereich. Für einen oberflächlichen Lackkratzer genügt daher meist ein Kostenvoranschlag der Werkstatt. Lässt sich der Umfang nicht sicher einschätzen, etwa weil versteckte Schäden hinter dem Stoßfänger möglich sind, kann eine fachliche Ersteinschätzung helfen.
Wenn sich die Versicherung des Unfallgegners meldet
Manche Versicherer nehmen sehr schnell Kontakt auf und bieten an, die Abwicklung zu übernehmen. Das klingt bequem, doch die Interessen sind nicht dieselben: Das Unternehmen muss Ihren Schaden bezahlen und hat wirtschaftlich ein Interesse an einer möglichst niedrigen Summe. Achten Sie deshalb auf folgende Punkte:
- Keine vorschnellen Zusagen: Sie müssen weder am Telefon noch per Mail sofort entscheiden.
- Freie Wahl behalten: Sie sind nicht verpflichtet, einen vorgeschlagenen Gutachter oder eine Partnerwerkstatt zu akzeptieren.
- Vorsicht bei Abfindungen: Mit einer Abfindungserklärung schließen Sie spätere Forderungen womöglich aus. Das ist besonders heikel, solange Folgen noch nicht absehbar sind.
- Kürzungen prüfen: Streicht die Versicherung Beträge aufgrund eines Prüfberichts, müssen Sie das nicht ungeprüft hinnehmen. Bitten Sie Ihren Gutachter um eine Stellungnahme oder lassen Sie sich rechtlich beraten.
So gehen Sie nach dem Unfall Schritt für Schritt vor
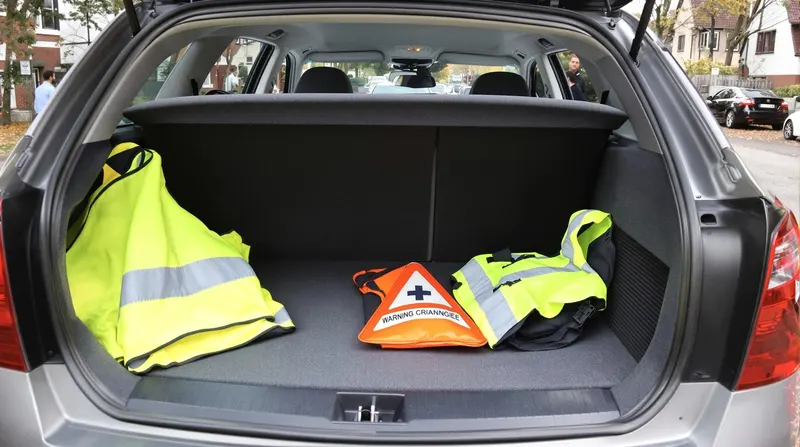
- Unfallstelle sichern: Warnblinker einschalten, Warnweste anziehen, Warndreieck aufstellen und Verletzte versorgen.
- Polizei einbeziehen: Das ist bei Verletzten unerlässlich und auch dann ratsam, wenn der Hergang strittig ist, der Schaden hoch ausfällt oder der andere Beteiligte sich unkooperativ zeigt.
- Beweise sichern: Fotografieren Sie Fahrzeugpositionen, Schäden und Umgebung. Notieren Sie Kennzeichen, Versicherung und Kontaktdaten von Zeugen.
- Kein Schuldeingeständnis abgeben: Schildern Sie nur Tatsachen und überlassen Sie die rechtliche Bewertung anderen.
- Eigene Versicherung informieren: Melden Sie den Unfall fristgerecht, auch wenn Sie sich im Recht sehen.
- Gutachter beauftragen: Tun Sie das, bevor die Reparatur beginnt, damit der Schaden unverändert dokumentiert werden kann.
Woran Sie einen guten Sachverständigen erkennen
Wichtig ist vor allem die Unabhängigkeit. Der Gutachter sollte weder an der Reparatur mitverdienen noch regelmäßig für die Gegenseite tätig sein. Orientierung bieten öffentlich bestellte und vereidigte oder zertifizierte Sachverständige. Fragen Sie vorab nach Qualifikation, Erfahrung mit Ihrem Fahrzeugtyp und voraussichtlicher Bearbeitungszeit. Bei Streit über die Haftung, bei Verletzungen oder einem Totalschaden ist zusätzlich ein auf Verkehrsrecht spezialisierter Anwalt sinnvoll. Auch diese Kosten übernimmt bei klarer Haftung meist die Gegenseite, bei Mitschuld jedoch häufig nur anteilig.
Häufige Fragen
Darf ich einen eigenen Gutachter beauftragen, obwohl die Versicherung schon einen geschickt hat?
Ja, als Geschädigter dürfen Sie grundsätzlich einen eigenen Sachverständigen wählen. Die Besichtigung durch einen Gutachter der Gegenseite ersetzt dieses Recht nicht.
Muss ich mein Auto nach dem Gutachten reparieren lassen?
Nein, Sie können den Schaden in vielen Fällen auch auf Gutachtenbasis abrechnen lassen. Die Umsatzsteuer wird dann allerdings nur erstattet, wenn sie tatsächlich angefallen ist.
Zahlt meine Vollkasko ebenfalls einen selbst gewählten Gutachter?
Das hängt von den Vertragsbedingungen ab. Im Kaskofall bestimmt oft der Versicherer das Vorgehen. Sprechen Sie deshalb vor der Beauftragung mit ihm.
Was tun, wenn die Versicherung nicht vollständig zahlt?
Lassen Sie sich die Kürzung schriftlich begründen und prüfen Sie sie gemeinsam mit Ihrem Gutachter oder einem Anwalt. Beachten Sie dabei mögliche Fristen und zögern Sie die Klärung nicht unnötig hinaus.